Le projet de loi de finances pour 2027, présenté en Conseil des ministres le 1er octobre 2026, contient une mesure très attendue dans les ateliers : un suramortissement « Industrie 4.0 » qui permettrait aux PME et ETI industrielles de déduire jusqu’à 80 % de la valeur de leurs investissements en robotique, fabrication additive ou intelligence artificielle. Le texte est en discussion au Parlement cet automne.
- Déduction exceptionnelle de 40 % pour les moyennes entreprises et ETI, 80 % pour les petites entreprises
- Biens neufs acquis entre le 1er janvier 2027 et le 31 décembre 2029
- Robotique, impression 3D et IA générative dans le périmètre
- Les commandes fermes passées dès le 1er octobre 2026 peuvent compter
Plan de l'article
Un suramortissement pour pousser les machines dans les PME #
Le principe du suramortissement est simple : en plus d’amortir normalement une machine, l’entreprise déduit de son résultat imposable un pourcentage supplémentaire de sa valeur d’origine. L’article 9 du projet de budget 2027 crée un dispositif temporaire de ce type pour les investissements dits « Industrie 4.0 », comme le détaille Legifiscal dans sa présentation du texte.
Selon l’analyse de KPMG Avocats, la déduction serait égale à 40 % pour les moyennes entreprises et les ETI, et à 80 % pour les petites entreprises, avec des taux majorés dans certaines zones géographiques.
À lire Business Industries 2026 à Dijon : la robotique s’invite au salon les 2 et 3 décembre
Quels équipements sont concernés ? #
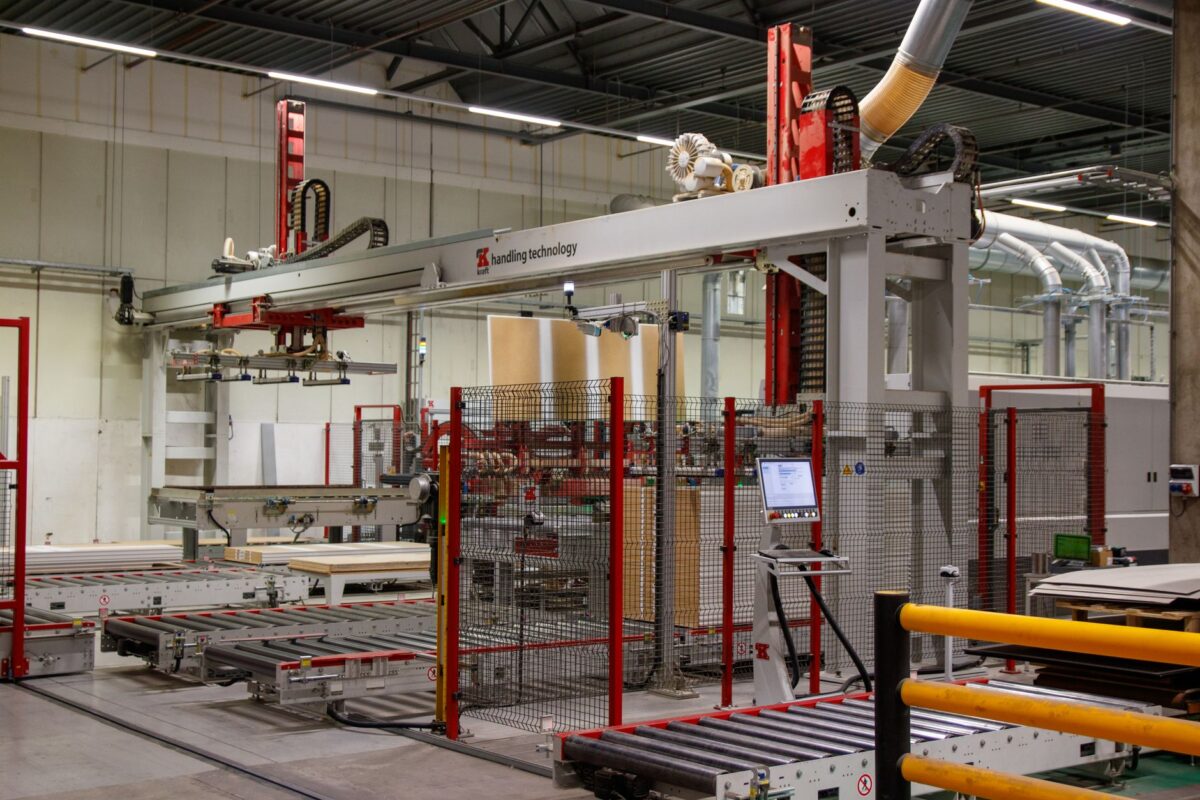
Le dispositif vise les biens acquis neufs entre le 1er janvier 2027 et le 31 décembre 2029. Legifiscal cite la robotique, l’impression 3D et l’intelligence artificielle générative parmi les investissements visés. Autrement dit, le cœur de l’équipement d’un atelier de prototypage moderne : bras robotisés, machines de fabrication additive métal ou polymère, outils logiciels d’aide à la conception.
Point important pour qui prépare un investissement : d’après KPMG, les commandes fermes passées à partir du 1er octobre 2026 entrent dans le périmètre, de même que les biens commandés avec un acompte d’au moins 10 %, à condition que l’acquisition intervienne dans un délai de 36 mois après la commande. Le crédit-bail est également éligible.
Qui peut en bénéficier ? #
La mesure s’adresse aux PME et ETI dont l’activité industrielle concourt directement à la fabrication ou à la transformation de biens corporels mobiliers. Les sous-traitants mécaniques, ateliers d’usinage, chaudronneries et bureaux de prototypage cochent naturellement cette case.
La taille de l’entreprise serait appréciée à la date de clôture de l’exercice précédent. Une petite structure qui franchit un seuil en cours de dispositif garderait donc une visibilité sur le taux qui lui est applicable.
À lire Formnext 2026 : la fabrication additive prend rendez-vous à Francfort en novembre
Ce que cela changerait concrètement dans un atelier #
Prenons un cas d’école : une petite entreprise de mécanique qui investit dans une machine de fabrication additive. Avec un taux de 80 %, elle déduirait de son résultat imposable, en plus de l’amortissement classique, une somme égale à 80 % de la valeur de la machine, étalée sur sa durée d’utilisation. L’économie d’impôt dépend du taux d’imposition de l’entreprise, mais le signal est clair : réduire le coût réel de la modernisation.
Le contexte s’y prête. Le secteur de la mécanique française attend une reprise des investissements en 2026, portée notamment par le transport, d’après Machines Production. Un coup de pouce fiscal sur 2027-2029 pourrait accélérer des décisions aujourd’hui repoussées.
Un texte encore en discussion #
Prudence tout de même : le projet de loi de finances n’est qu’un projet. Présenté le 1er octobre, il doit traverser tout l’automne parlementaire, et les taux comme les périmètres peuvent bouger au fil des amendements. Legifiscal rappelle d’ailleurs que seul un dossier de presse a été publié dans un premier temps, le détail du texte étant examiné article par article.
Pour les dirigeants d’ateliers, la bonne pratique consiste à documenter dès maintenant les projets d’équipement — devis, commandes, plans de financement — afin d’être prêts si le dispositif est voté en l’état, sans engager de dépense irréversible fondée sur un avantage fiscal non encore adopté.
À lire EuroBLECH 2026 à Hanovre : ce que le salon de la tôlerie prépare pour les ateliers
Questions fréquentes #
Quand le suramortissement Industrie 4.0 s’appliquerait-il ?
Aux biens neufs acquis entre le 1er janvier 2027 et le 31 décembre 2029, avec une prise en compte des commandes fermes passées dès le 1er octobre 2026, sous réserve de l’adoption définitive du texte.
Quels taux de déduction sont prévus ?
40 % de la valeur d’origine pour les moyennes entreprises et les ETI, 80 % pour les petites entreprises, avec des majorations possibles dans certaines zones, selon l’analyse du projet par KPMG Avocats.
La fabrication additive est-elle concernée ?
Oui. L’impression 3D figure explicitement parmi les investissements cités, aux côtés de la robotique et de l’intelligence artificielle générative.